手取りが増えない原因は税金?高い社会保険の仕組みと今すぐできる対策
手取りを増やす方法給与明細を見るたびに、「税金が高いのか、社会保険料が高いのか、結局何のせいで手取りが増えないのか分からない」と感じたことはありませんか。年収は上がっているはずなのに、生活が楽になった実感がなく、漠然とした不安だけが残る。そんな状態が続くと、何をどう対策すればいいのかも分からなくなってしまいます。
結論から言うと、手取りが増えない原因は、税金(所得税・住民税)と社会保険料の両方にあります。しかもこの2つは、性質も、負担が増えるタイミングも異なります。この記事では、税金と社会保険それぞれの仕組みの違い、2025年以降の税制改正でどう変わったのか、そして今すぐできる対策まで、順を追って解説します。
手取りが増えない原因は「税金」なのか「社会保険」なのか
まずは、自分の手取りが増えない原因が税金側にあるのか、社会保険側にあるのかを切り分けて考えてみましょう。結論として、この2つは仕組みが異なるため、原因を混同したまま対策を考えても、効果を実感しにくくなります。
所得税・住民税の仕組みで手取りが減っているケース
税金が原因の場合、給与明細の「所得税」「住民税」の欄が増えているはずです。特に住民税は前年の所得をもとに決まるため、「去年より稼いだはずなのに、今の住民税が重い」と感じるときは、税金側の影響が大きいサインです。
社会保険料の仕組みで手取りが減っているケース
一方、社会保険料が原因の場合は、「健康保険料」「厚生年金保険料」の欄が増えています。これは「標準報酬月額」という基準の等級が上がったことによるもので、多くの場合、4〜6月の給与をもとに見直され、9月分の給与から反映されます。どちらの欄が増えているかを確認するだけでも、原因の見当がつけやすくなります。
税金と社会保険、両方が同時に影響しているケースも多い
実際には、税金と社会保険のどちらか一方だけが原因というケースは少なく、両方が同時に影響していることも珍しくありません。特に昇給や賞与が増えた年は、所得税・社会保険料の両方が同時に増え、翌年には住民税の負担も加わるため、複数の要因が折り重なって「思った以上に手取りが増えない」という結果につながりやすくなります。
税金が高すぎると感じる、所得税と住民税の仕組み
ここからは、税金側の仕組みを詳しく見ていきます。結論として、所得税と住民税は課税されるタイミングが異なるため、負担が増える時期にもズレが生じます。
所得税は「今の年収」、住民税は「前年の年収」に課税される
所得税はその年の所得に対してその年のうちに課税されるのに対し、住民税は前年1年間の所得をもとに計算され、翌年6月頃から新しい税額での天引きが始まります。この「1年遅れ」の仕組みが、収入が増えた実感と負担が増える時期のズレを生む大きな要因です。
累進課税で年収が上がるほど税率区分も重くなる
所得税は、所得が多くなるほど段階的に税率が上がる累進課税を採用しています。年収が上がるほど、増えた分に対してより高い税率区分が適用されやすくなるため、単純な比例計算以上に税負担が重く感じられることがあります。
「社会保険料は減らしにくい」と言われる理由
税金と並んでもう一つの負担である社会保険料には、税金とは違った特徴があります。結論として、社会保険料は控除によるコントロールの余地が税金より少なく、「気づいたら高くなっていた」と感じやすい仕組みになっています。
給与総額に対してほぼ一律にかかる仕組み
社会保険料は、標準報酬月額の等級に応じて、健康保険・厚生年金の保険料率がほぼ一律に適用される仕組みです。所得控除のように「使えば減らせる」ものではなく、給与水準に応じて自動的に決まる点が、税金との大きな違いです。
税金の控除のように自分でコントロールできる余地が少ない
所得税・住民税であれば、iDeCoやふるさと納税などの控除を活用することで、ある程度は自分の意思で負担をコントロールできます。一方、社会保険料は、こうした控除の対象外の部分が多く、働き方や給与体系そのものを見直さない限り、大きく減らすことは難しいのが実情です。だからこそ、税金側の対策を漏れなく行うことが、より重要になってきます。
2025年からの税制改正で、手取りはどう変わったのか
ここ数年、税金の制度は大きく見直されています。結論として、特に2025年以降の改正は、多くの会社員の手取りに直接影響する内容です。
103万円の壁引き上げの影響
所得税がかからない年収の目安とされてきた「103万円の壁」は、178万円へと引き上げられました(令和8年分の所得税から適用)。会社員本人の所得税負担にも影響する改正のため、「以前より税金が軽くなったはずなのに実感がない」という場合は、他の要因(社会保険料や住民税のタイミング)が影響している可能性があります。
配偶者控除・扶養控除の年収基準の変更
配偶者控除・配偶者特別控除についても、対象となる配偶者の年収基準が見直されています。世帯で見たときの手取りは、本人の税金だけでなく、配偶者の働き方や控除の適用状況によっても変わるため、世帯全体で制度の変更点を確認しておくことが大切です。制度は今後も見直される可能性があるため、正確な内容は最新の公式情報で確認してください。
コントロールできる「税金」側から、今すぐできる対策
原因を理解したところで、実際にできる対策を見ていきましょう。結論として、社会保険料は自分でコントロールしにくい分、税金側の控除を漏れなく活用することが、現実的で効果の高い対策になります。
ふるさと納税・医療費控除など、税金に直接効く控除
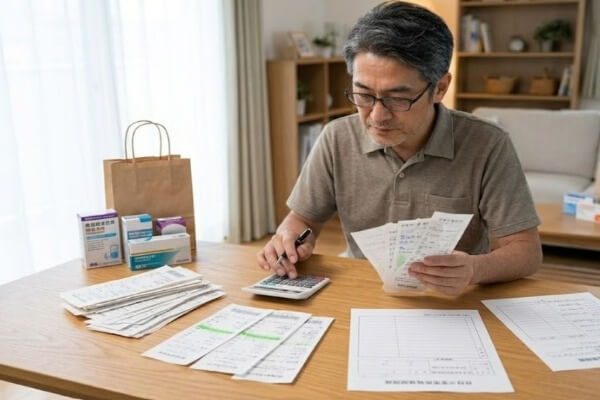
ふるさと納税は、寄付額に応じて翌年の住民税や所得税が控除される制度で、実質的な自己負担を抑えながら地域を応援できる仕組みです。また、1年間の医療費が一定額を超えた場合の医療費控除も、確定申告をすることで還付を受けられる可能性があります。いずれも「申告して初めて反映される」控除のため、使い忘れがないか毎年確認する習慣をつけておきましょう。
生命保険料控除・地震保険料控除も忘れずに確認する
ふるさと納税や医療費控除に加えて、生命保険や地震保険に加入している場合は、生命保険料控除・地震保険料控除も申告の対象になります。控除証明書は保険会社から届くため、年末調整の時期に慌てないよう、届いた書類はまとめて保管しておくとよいでしょう。
家族の控除区分の見直しで漏れを防ぐ
配偶者控除や扶養控除は、家族の所得状況が変わると適用条件も変わります。年収が変わったタイミングや、配偶者の働き方が変わったタイミングでは、家族全体の控除区分にずれが生じていないか、あわせて見直しておくと安心です。
まとめ|税金と社会保険、両方の仕組みを理解して手取りを守るために
ここまで、手取りが増えない原因を税金と社会保険の両面から解説してきました。改めてポイントを整理します。
- 所得税は「今の年収」、住民税は「前年の年収」に課税されるため、負担のタイミングにズレが生じる
- 社会保険料は控除でコントロールしにくく、給与水準に応じてほぼ一律にかかる
- 2025年以降の税制改正で、103万円の壁の引き上げなど、会社員に関わる変更が続いている
- ふるさと納税や医療費控除など、税金側の控除を漏れなく申告することが現実的な対策になる
退職サポートラボでは、専門スタッフとの無料相談を通じて、完全成果報酬型(返金制度あり)で、電話・チャットによるきめ細やかなサポートを行いながら、税金と社会保険の両方を踏まえた手取りの最適化や、将来の給付金設計について、一人ひとりの状況に合わせた個別アドバイスを行っています。
「自分の場合は税金と社会保険、どちらの影響が大きいのか知りたい」という段階でも、お気軽にご相談ください。あなたが再び自分らしい毎日を歩めるよう、最後まで心を込めて伴走いたします。
この記事の監修者
今井 一貴
経営と現場の双方に寄り添った支援を行っています。制度を整えるだけでなく、実際に現場で無理なく運用できるかまで見据えた提案を大切にしています。
退職サポートラボなら
退職・離職時に受け取れる給付金・手当申請方法が分かる!
関連記事Connection
-
手取りを増やす方法
会社員が手取りを増やす所得控除一覧|使える15の控除と節税方法解説
- iDeCo
- 社会保険
- 節税
-
手取りを増やす方法
昇給したのに手取りが増えない!給料上がっても損しない昇給後の対策
- お金・給付
- 社会保険
- 節税
-
手取りを増やす方法
手取り一番損する年収はいくら?独身・共働きの損しない年収を解説
- お金・給付
- 制度
- 社会保険
-
手取りを増やす方法
サラリーマンの手取りを増やす方法と退職前後に使える節税の裏ワザ
- iDeCo
- 社会保険
- 節税
-
手取りを増やす方法
パートで損しない手取りを守る年収の壁と2026年最新の働き方対策
- お金・給付
- 制度
- 社会保険
-
手取りを増やす方法
給料5万アップで手取りが思ったより増えない理由と手取りを増やす対策
- お金・給付
- 制度
- 節税
人気記事ランキングRanking

キーワードから記事を探すkeyword